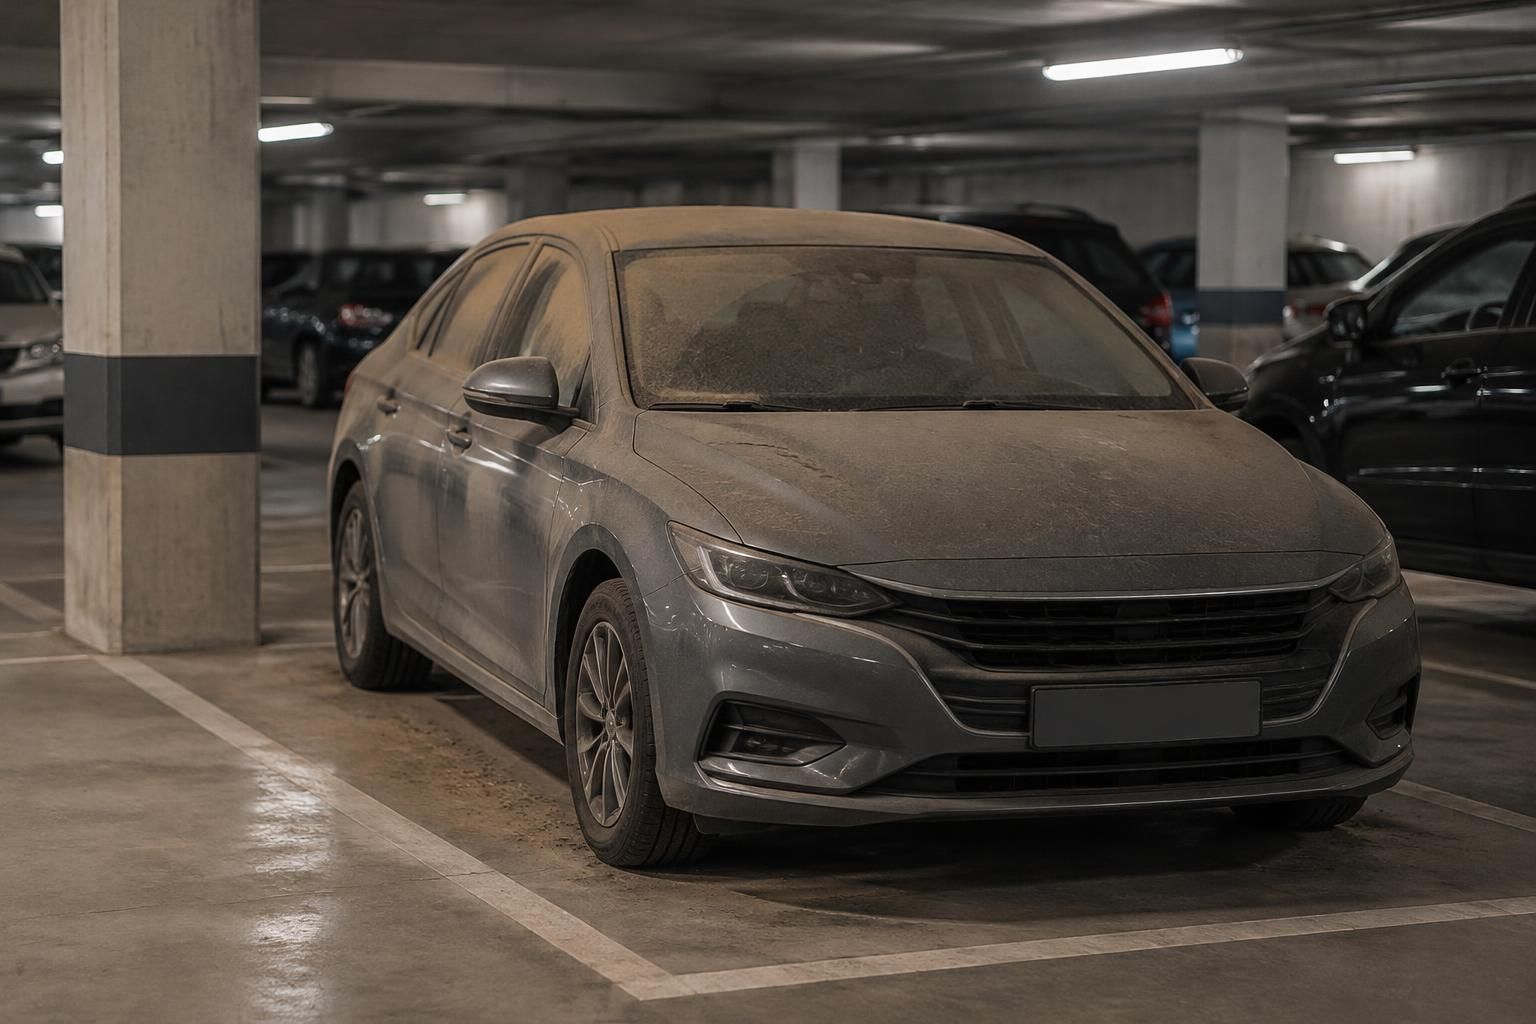
Oui, une voiture immobilisée plusieurs mois dans un parking collectif peut être assurée et doit, en principe, conserver une couverture minimale. L’absence de trajets ne supprime pas les dommages qu’elle pourrait provoquer : départ de feu, déplacement accidentel ou atteinte aux véhicules voisins. La question n’est donc pas seulement de savoir comment payer moins cher, mais quelles protections maintenir pendant cette période.
Un départ à l’étranger, une panne coûteuse ou une impossibilité temporaire de conduire peuvent justifier un stationnement longue durée. Pour adapter son contrat, il faut distinguer les obligations légales, les garanties protégeant sa propre automobile et les règles de la copropriété. Prenons le cas de Camille, qui laisse sa citadine six mois dans le sous-sol de sa résidence : son objectif est de réduire ses dépenses sans découvrir, au premier incident, qu’elle a supprimé la mauvaise protection.
Voiture immobilisée dans un parking collectif : pourquoi l’assurance reste obligatoire
Le principe découle de l’article L211-1 du Code des assurances : les véhicules concernés par l’obligation d’assurance doivent bénéficier d’une couverture de responsabilité civile. Une automobile simplement inutilisée, même pendant plusieurs mois, ne sort pas de ce cadre parce que son propriétaire a décidé de ne plus prendre le volant.
La logique est concrète : un engin motorisé peut occasionner un dommage sans effectuer de trajet. Dans un sous-sol résidentiel, un départ de feu provenant de ses équipements peut atteindre une autre place, tandis qu’un déplacement accidentel peut heurter une personne ou détériorer une installation commune.
Assurance voiture immobilisée : le lieu privé ne supprime pas les obligations
Contrairement à une idée répandue, la fermeture d’un garage ne constitue pas une dispense générale. Les informations officielles de Service-Public.fr rappellent qu’une automobile qui n’est plus utilisée peut rester soumise aux mêmes obligations d’assurance qu’une autre. La durée d’inactivité n’accorde pas, à elle seule, d’exemption.
Il faut également distinguer deux situations souvent confondues : un parking collectif n’est pas nécessairement ouvert au public, puisqu’il peut être réservé aux résidents et protégé par un portail. Cette restriction d’accès ne suffit toutefois pas à faire disparaître la couverture légalement exigée pour les voitures qui y sont entreposées.
Dans notre exemple, Camille conserve ses clés, sa carte grise et une citadine techniquement capable de reprendre la route après quelques vérifications. Son départ de six mois ne transforme donc pas son automobile en simple objet stocké : elle doit maintenir au minimum la garantie responsabilité civile, même si personne n’est autorisé à l’utiliser.
Véhicule non roulant : une panne ne constitue pas une exemption automatique
L’expression « véhicule non roulant » décrit des réalités très différentes. Une batterie déchargée, un embrayage défectueux ou des pneus à remplacer empêchent momentanément un déplacement, mais ne permettent pas de conclure que toute obligation a disparu. Le coût élevé d’une réparation ne modifie pas non plus, à lui seul, la qualification juridique du bien.
La situation d’une épave réellement privée de ses fonctions mécaniques doit être appréciée autrement, sur des éléments matériels et juridiques précis. Il serait néanmoins trompeur de présenter le retrait d’une batterie ou une simple vidange comme une procédure universelle permettant de résilier sans risque : une neutralisation partielle n’est pas un passe-droit.
Si l’automobile est définitivement destinée à la destruction, la démarche pertinente consiste à passer par un centre VHU habilité, puis à transmettre les justificatifs nécessaires à l’assureur. Pour une immobilisation réversible, mieux vaut demander une adaptation écrite du contrat plutôt que chercher à fabriquer artificiellement une exemption.
Camille n’a donc aucune raison de démonter sa citadine pour économiser quelques mensualités. Elle peut consulter le Code des assurances sur Légifrance, puis demander une formule cohérente avec son usage réel. Le bon point de départ est la situation juridique de l’automobile, pas le nombre de kilomètres prévus.
Assurer une voiture au repos : quelles garanties choisir dans un parking partagé ?
Respecter la loi et protéger son patrimoine sont deux objectifs distincts. La garantie responsabilité civile sert à indemniser les tiers lorsque les conditions de mise en jeu sont réunies ; elle ne rembourse pas automatiquement les dégâts subis par votre propre automobile. Cette différence devient essentielle lorsque vous envisagez de quitter une formule tous risques.
Camille possède une citadine encore suffisamment cotée pour qu’une destruction totale représente une perte importante. Une couverture minimale réduirait sa cotisation, mais la laisserait potentiellement sans indemnisation après un vol ou certains sinistres sans responsable identifié. Son arbitrage doit donc prendre en compte la valeur du bien, son budget et les caractéristiques du sous-sol.
Risques de stationnement : incendie, vol et dommages sans responsable identifié
Les risques de stationnement ne se limitent pas aux accrochages. Une tentative de vol peut endommager une serrure ; une fuite d’eau peut atteindre l’habitacle ; un autre occupant peut heurter une aile en manœuvrant. Selon l’événement et les garanties souscrites, l’indemnisation relèvera de mécanismes différents.
Un portail et une vidéosurveillance constituent des mesures de prévention, pas une promesse de remboursement. Si un automobiliste abîme la portière de Camille puis repart sans laisser ses coordonnées, l’absence de tiers identifié peut compliquer le recours. Une garantie dommages adaptée peut alors être utile, sous réserve des franchises et exclusions prévues.
Les événements liés à l’eau demandent une lecture particulièrement attentive. Une infiltration, une rupture de canalisation et une inondation reconnue au titre des catastrophes naturelles ne relèvent pas nécessairement des mêmes dispositions. Le mot « inondation » dans une brochure ne suffit pas à décrire toutes les situations couvertes.
| Protection envisagée | Utilité pendant l’immobilisation | Point à contrôler |
|---|---|---|
| Responsabilité civile | Couvre les dommages causés aux tiers dans les conditions légales et contractuelles | Maintien effectif pendant toute la période |
| Vol et tentative de vol | Protège contre la disparition du véhicule et certains dégâts associés | Dispositifs antivol exigés et exclusions |
| Incendie | Peut indemniser les dommages subis par votre voiture | Événements couverts, valeur retenue et franchise |
| Dommages tous accidents | Peut intervenir après certains chocs sans tiers identifié | Champ exact de la garantie et reste à charge |
| Assistance | Peut faciliter le dépannage lors de la remise en service | Assistance à domicile et conditions liées à la panne |
Assurance véhicule au repos : vérifier le contenu plutôt que le nom commercial
Une offre présentée comme une assurance véhicule au repos, une formule « garage » ou une protection « hors circulation » ne possède pas un contenu identique chez tous les assureurs. Certaines conservent une couverture étendue pour le stockage ; d’autres limitent fortement les possibilités de déplacement et retirent des prestations habituelles.
Le contrat doit préciser ce qui se passe si un proche déplace l’auto de quelques mètres pour libérer un accès. Ce geste paraît anodin, mais peut devenir problématique lorsque l’offre est expressément réservée à un usage sans circulation. Il faut aussi demander comment réactiver les garanties ordinaires avant un passage au contrôle technique ou chez le réparateur.
Enfin, l’assurance de l’immeuble ne remplace pas celle des véhicules qui y stationnent. Elle peut intervenir pour certains dommages aux parties communes ou certaines responsabilités de la copropriété, sans couvrir automatiquement chaque automobile. Choisir une formule adaptée consiste à organiser ces protections, non à supposer qu’elles se substituent les unes aux autres.
Stationnement longue durée : comment réduire le prix sans interrompre sa couverture ?
Une baisse d’utilisation peut justifier une révision tarifaire, mais elle ne donne pas automatiquement droit à une réduction déterminée. Chaque compagnie applique ses critères : profil du conducteur, localisation, caractéristiques de l’auto, antécédents et garanties choisies. Pour obtenir un devis pertinent, il faut décrire précisément la nouvelle situation plutôt que demander simplement « l’assurance la moins chère ».
Camille annonce un départ de six mois, un kilométrage nul pendant cette période et un emplacement résidentiel fermé. Elle demande deux propositions écrites : une formule au tiers et une autre conservant le vol et l’incendie. Cette comparaison lui permet de connaître l’économie réelle, sans confondre baisse de cotisation et protection équivalente.
Assurance auto temporaire ou contrat adapté : quelle solution pour plusieurs mois ?
L’assurance auto temporaire correspond généralement à une couverture de courte durée proposée selon des conditions spécifiques. Elle peut répondre à certains besoins ponctuels, mais n’est pas nécessairement économique ni adaptée pour assurer une continuité de plusieurs mois. Les conditions d’âge, d’ancienneté du permis et d’utilisation peuvent également restreindre son intérêt.
Enchaîner plusieurs contrats courts expose en pratique à des oublis de renouvellement et à des périodes sans protection. Pour un stationnement longue durée prévisible, un avenant au contrat existant ou une formule annuelle moins coûteuse constitue souvent une piste plus simple. Il faut toutefois comparer les montants effectivement dus sur l’ensemble de la période.
Une tarification au kilomètre peut aussi convenir lorsque l’utilisation reste faible après le retour. Elle suppose de respecter les modalités de déclaration ou de relevé prévues, et de vérifier les conséquences d’un dépassement. Une faible distance parcourue n’efface ni les garanties nécessaires au stockage ni les obligations contractuelles de l’assuré.
Comparer une assurance voiture immobilisée sur le coût total
Le prix mensuel attire immédiatement l’attention, mais il ne raconte qu’une partie de l’histoire. Des frais de dossier, une franchise élevée ou une indemnisation limitée peuvent annuler l’intérêt d’une petite économie. Camille compare donc des propositions établies avec les mêmes informations et demande les documents contractuels avant de donner son accord.
- Déclarer le stationnement réel : adresse, emplacement fermé ou ouvert, accès collectif et durée prévisible.
- Comparer les garanties conservées : responsabilité civile, vol, incendie et dommages éventuels.
- Examiner les franchises : une cotisation réduite peut laisser une somme importante à payer après un sinistre.
- Vérifier la remise en circulation : délai de modification, accord nécessaire et éventuels frais.
- Organiser la continuité : faire coïncider les dates de fin et de début lorsque l’on change d’assureur.
Une déclaration exacte reste indispensable : présenter un sous-sol partagé comme un box individuel fermé peut fausser l’évaluation du risque. Si l’emplacement change pendant l’absence, il convient de vérifier si cette modification doit être signalée. Le contrat d’assurance automobile repose sur les informations déclarées et les règles applicables à leur évolution.
Autre erreur à éviter : cesser les prélèvements pour provoquer l’arrêt des garanties. Le non-paiement peut entraîner une procédure de suspension puis de résiliation, sans effacer automatiquement les sommes dues. Une économie durable se négocie dans le contrat ; elle ne se construit pas en laissant un impayé décider de la couverture.
Parking collectif : quelles démarches prévoir avant plusieurs mois d’absence ?
L’assurance traite les conséquences financières d’un incident, mais elle ne dispense pas d’organiser correctement le stockage. Dans un espace partagé, une voiture délaissée peut gêner des travaux, compliquer une intervention ou présenter une fuite longtemps inaperçue. Préparer son absence permet donc de protéger à la fois son bien et les autres occupants.
Avant son départ, Camille consulte le règlement de copropriété et les conditions de location de son emplacement. Elle cherche notamment les dispositions concernant l’entretien, les opérations mécaniques et l’entreposage d’objets. Une place privative n’autorise pas nécessairement à transformer le sous-sol en atelier ou à y conserver des produits inflammables.
Stationnement prolongé en copropriété : accès, entretien et prévention
Il faut distinguer les règles applicables sur la voie publique de celles d’un ensemble résidentiel privé. Le stationnement abusif sur la rue obéit à un cadre particulier ; on ne peut pas transposer automatiquement ses délais à toutes les places de copropriété. Dans une résidence, les droits d’usage et les procédures dépendent notamment du statut de l’emplacement et des textes applicables.
Sur le plan matériel, une inspection préalable permet de repérer une fuite, un voyant anormal ou des pneumatiques dégradés. Une immobilisation ne répare pas un défaut existant : elle peut simplement retarder sa découverte. En présence d’un problème de carburant, de câblage ou de batterie, l’avis d’un professionnel évite d’entreposer une source de danger.
Les précautions de conservation doivent rester compatibles avec les recommandations du constructeur. Cela concerne notamment la pression des pneus, l’entretien de la batterie et, pour une électrique, le niveau de charge conseillé avant une longue période sans utilisation. Il n’existe pas de consigne technique unique valable pour toutes les motorisations.
Camille photographie l’état extérieur de sa citadine, retire les objets de valeur et note son kilométrage. Ces éléments ne garantissent aucune indemnisation, mais peuvent faciliter la description d’un dommage découvert plus tard. Elle évite aussi de laisser dans l’habitacle des documents ou badges donnant inutilement accès à son logement.
Voiture immobilisée : organiser une intervention sans créer un usage non assuré
Confier un double des clés à un proche peut être utile si le syndic doit accéder à une installation ou faire réaliser des travaux. Encore faut-il que cette personne connaisse les limites de la couverture. Une autorisation personnelle de Camille ne suffit pas à rendre assuré un déplacement exclu par la formule choisie.
Le plus simple consiste à demander par écrit à la compagnie comment procéder en cas de déplacement exceptionnel. Si une remise en circulation préalable est nécessaire, le proche doit savoir qui contacter et attendre la prise d’effet de la modification. Une urgence pratique ne modifie pas spontanément les conditions contractuelles.
Une visite occasionnelle permet également de détecter un écoulement ou un dommage apparent avant qu’il ne s’aggrave. Elle ne consiste pas forcément à démarrer le moteur quelques minutes : ce geste n’est pas une recommandation universelle et peut être inadapté dans un espace fermé. Les consignes d’entretien et de ventilation doivent primer.
Enfin, laisser au syndic un moyen de joindre le propriétaire peut éviter des difficultés lors d’une intervention sur les parties communes. Sans diffuser de données inutiles, Camille organise un contact fiable pendant son absence. Un stockage bien préparé associe prévention matérielle, respect des règles de l’immeuble et possibilité d’agir rapidement.
Défaut d’assurance, bonus-malus et reprise : les conséquences à anticiper
Supprimer toute couverture pour quelques mois peut entraîner des conséquences sans rapport avec l’économie espérée. Le défaut d’assurance constitue un délit lorsque l’obligation s’applique, même si l’absence d’utilisation paraît justifier la décision aux yeux du propriétaire. La question financière devient particulièrement grave lorsqu’un dommage atteint plusieurs voitures ou les installations d’un immeuble.
Selon les conditions de traitement de l’infraction, une amende forfaitaire délictuelle peut être appliquée. Son montant habituellement présenté de 750 euros inclut la contribution au Fonds de garantie ; en cas de poursuites judiciaires, l’amende peut atteindre 3 750 euros, avec des peines complémentaires possibles. La procédure forfaitaire ne s’applique pas indistinctement à toutes les situations.
Véhicule non assuré dans un parking : le risque dépasse la sanction pénale
Le coût d’un sinistre peut être bien supérieur à celui de l’amende. Lorsqu’un mécanisme légal d’indemnisation intervient au bénéfice des victimes, cela ne signifie pas que le responsable non assuré est libéré de toute dette. Un recours peut être exercé contre lui dans les conditions prévues par les textes.
Le Fichier des véhicules assurés permet aux autorités de vérifier la couverture des véhicules concernés. Il ne faut donc pas raisonner comme si l’absence de trajet rendait toute vérification impossible. Inversement, l’existence de ce fichier n’autorise pas à présenter n’importe quel parking privé comme un lieu de contrôle librement accessible aux forces de l’ordre.
Pour Camille, le raisonnement utile est simple : éviter une interruption, même courte, protège davantage que la perspective de ne pas être contrôlée. Lorsqu’elle change de compagnie, elle demande la confirmation des dates et conserve les justificatifs. La continuité doit être effective, pas seulement supposée à partir d’un devis accepté.
Bonus-malus et voiture au repos : distinguer immobilisation et interruption
L’absence de kilomètres ne provoque pas, à elle seule, une majoration du coefficient de réduction-majoration. Si un contrat soumis au bonus-malus reste actif, son évolution dépend des règles applicables, de la période d’assurance prise en compte et des éventuels sinistres responsables. Une année sans déplacement n’est donc pas une catégorie tarifaire autonome.
Il serait toutefois excessif de promettre que toute formule de stockage fera automatiquement progresser le bonus. La nature du produit, son assujettissement au dispositif et la durée de couverture doivent être examinés. De même, une interruption n’efface pas mécaniquement le coefficient acquis, mais peut influencer l’étude commerciale d’un futur dossier.
Camille demande donc si la formule proposée relève bien du mécanisme habituel et sollicite son relevé d’information en cas de changement d’assureur. Ce document permet au nouvel interlocuteur de connaître ses antécédents. Elle distingue ainsi le coefficient réglementaire des autres critères susceptibles de modifier le tarif final.
Reprendre la route après plusieurs mois : réactiver avant de déplacer
Au retour, la première vérification concerne les garanties : le contrat autorise-t-il à nouveau la circulation ordinaire et les conducteurs prévus ? Il faut obtenir la prise d’effet de l’avenant avant le premier trajet, même court. Une visite au garage ou au centre de contrôle technique reste un déplacement à organiser avec une couverture adaptée.
La remise en service impose également de contrôler l’état mécanique et la validité des documents nécessaires, dont le contrôle technique lorsqu’il est exigé. Si l’auto ne peut pas circuler légalement ou en sécurité, un transport professionnel peut être nécessaire. La fin de l’immobilisation se prépare avant de tourner la clé, pas après le premier incident.
Faut-il assurer une voiture immobilisée six mois dans un parking collectif fermé ?
Oui, en principe. Un accès réservé aux résidents et une absence prolongée ne dispensent pas de la responsabilité civile obligatoire lorsque l’automobile reste soumise à cette obligation.
Débrancher la batterie permet-il de résilier l’assurance ?
Non. Cette précaution ne suffit pas à faire disparaître l’obligation d’assurance. Une panne ou une neutralisation partielle ne doit pas être assimilée à la situation d’un véhicule définitivement privé de ses fonctions.
L’assurance de la copropriété couvre-t-elle ma voiture stationnée ?
Pas automatiquement. Le contrat de l’immeuble protège certains biens et certaines responsabilités selon ses clauses, mais ne remplace pas votre assurance automobile. L’indemnisation dépend de l’origine du dommage et des garanties mobilisables.
Une assurance auto temporaire est-elle adaptée à plusieurs mois d’arrêt ?
Pas nécessairement. Ces offres répondent généralement à des besoins de courte durée et comportent leurs propres restrictions. Un avenant de réduction des garanties ou une formule de stockage peut être plus adapté, à comparer sur le coût total.
Peut-on déplacer une voiture assurée uniquement pour son stockage ?
Cela dépend des conditions du contrat. Avant toute manœuvre ou trajet, demandez à l’assureur si le déplacement est couvert et, sinon, faites rétablir les garanties nécessaires avec une date d’effet confirmée.