Une pompe immergée, une conduite enterrée, un ancien ouvrage maçonné au fond du jardin : une maison avec puits possède des équipements que son contrat multirisque ne protège pas nécessairement de la même façon que le bâtiment principal. Une fuite peut abîmer les pièces du logement sans que la réparation du dispositif défectueux soit remboursée ; inversement, une panne électrique peut relever d’une option distincte des dégâts des eaux.
Pour choisir une assurance habitation adaptée, il faut donc décrire précisément l’installation, distinguer les dommages subis des dommages causés à autrui et vérifier les exclusions applicables aux ouvrages extérieurs. Prenons le cas fictif de Claire et Mehdi, qui achètent une demeure alimentée par le réseau public, mais utilisent aussi une ressource souterraine pour arroser leur jardin et alimenter leurs toilettes : leur situation montre pourquoi quelques questions posées avant la signature peuvent éviter un reste à charge important.
Maison avec puits privé : que déclarer à son assurance habitation ?
La présence d’un puits privé ne signifie pas automatiquement qu’un contrat spécifique est nécessaire. En revanche, elle impose de vérifier que la description du risque correspond à la réalité : ouvrage extérieur, profondeur connue, mode de puisage, destination de l’eau et raccordements éventuels aux installations intérieures.
Lors de leur achat, Claire et Mehdi découvrent que l’ancien propriétaire utilisait seulement une pompe de surface pour arroser. Ils prévoient désormais une alimentation des toilettes par une conduite enterrée : cette transformation mérite un échange avec leur compagnie, car elle modifie les circonstances dans lesquelles un incident pourrait survenir.
Déclaration à l’assureur : décrire l’ouvrage et ses usages
Au moment de souscrire, l’assuré doit répondre exactement aux questions posées. Pendant la vie du contrat, les circonstances nouvelles qui aggravent le risque ou en créent un nouveau doivent être signalées lorsqu’elles rendent inexactes ou caduques les réponses précédemment fournies ; le délai légal applicable à cette déclaration est alors de quinze jours à compter de leur connaissance.
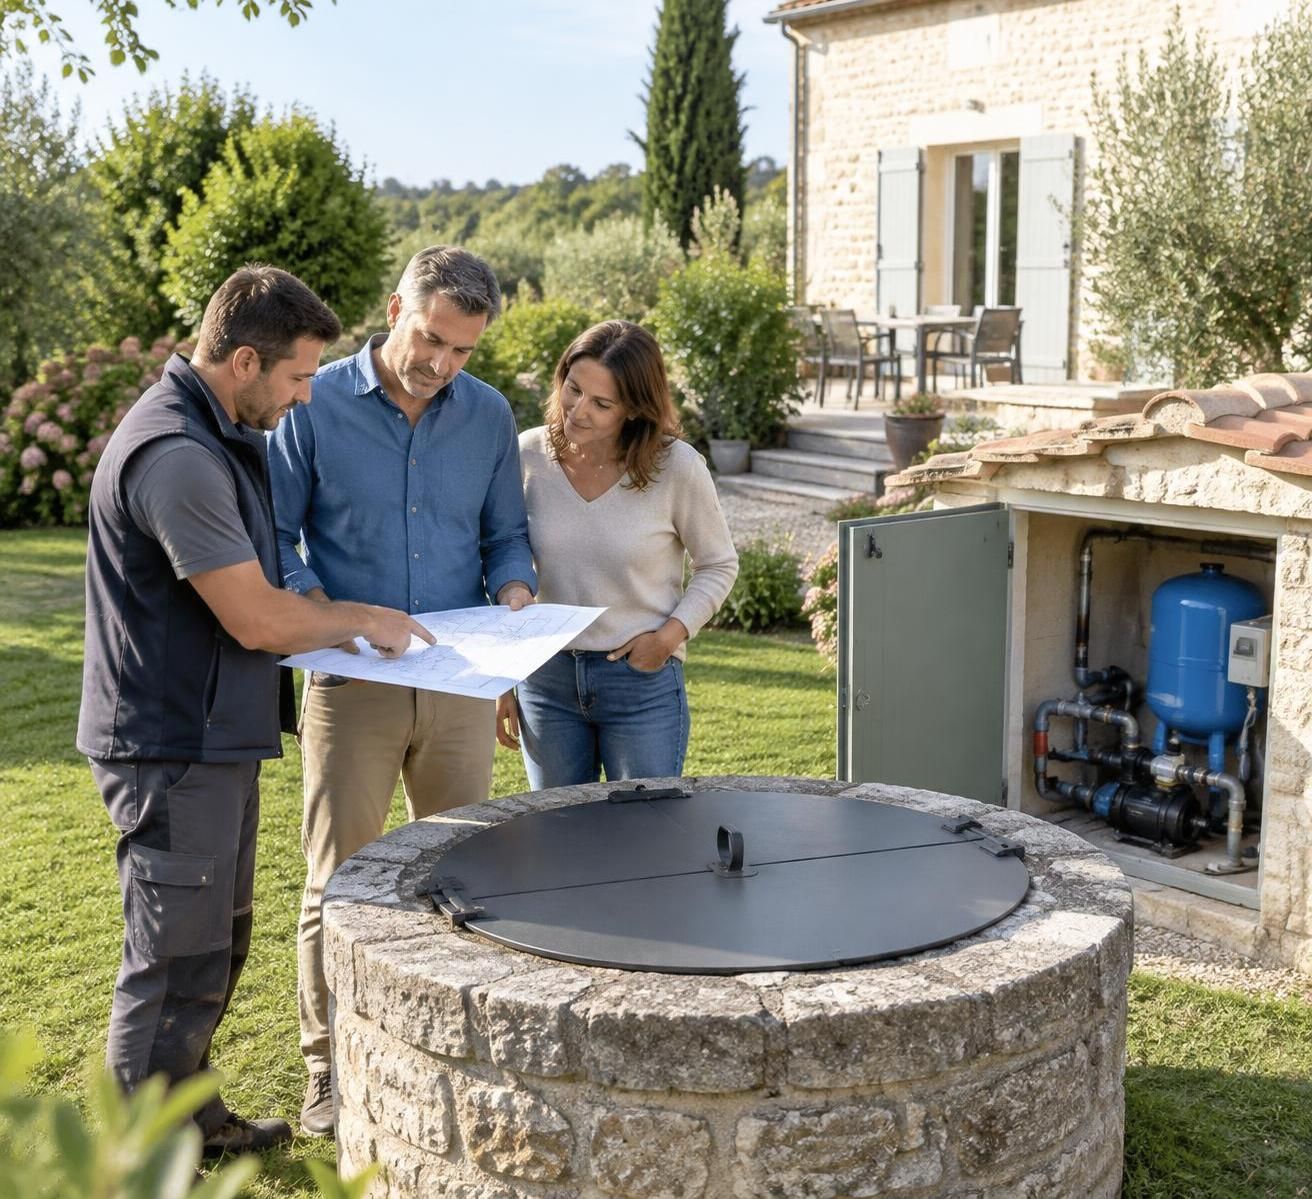
Le plus pratique consiste à transmettre une description écrite, accompagnée de photographies et, si possible, d’un schéma. Une simple mention « présence d’eau dans le jardin » ne permet pas de distinguer une réserve décorative d’une installation raccordée à plusieurs usages domestiques.
- L’ouvrage : emplacement, type de captage, accès, protection de l’ouverture et état apparent.
- Le matériel : pompe immergée ou de surface, ballon de surpression, coffret électrique et dispositifs de commande.
- Les réseaux : parcours des conduites, parties enterrées, branchements intérieurs et séparation avec l’eau publique.
- Les usages : arrosage, sanitaires, consommation humaine éventuelle ou alimentation d’une activité professionnelle.
- La valeur : factures d’achat, travaux récents et coût estimatif de remplacement des éléments techniques.
Cette liste sert aussi à obtenir une réponse exploitable : l’ouvrage lui-même est-il assuré, ou uniquement ses accessoires ? La confirmation doit préciser les garanties concernées et leurs limites, plutôt que se réduire à une formule générale comme « votre maison est couverte ».
Puits domestique : distinguer assurance et obligations administratives
La déclaration à l’assureur ne remplace pas les démarches réglementaires. En France, un prélèvement destiné à un usage domestique relève d’un cadre comprenant notamment une déclaration en mairie ; un prélèvement inférieur ou égal à 1 000 m³ par an est assimilé à un usage domestique au sens de la réglementation sur l’eau.
Les formalités dépendent également des caractéristiques du projet, notamment de sa profondeur et de sa destination. Si l’eau sert à la consommation humaine, des exigences sanitaires supplémentaires s’appliquent : il faut les vérifier auprès de la mairie et, selon la situation, de l’agence régionale de santé.
Autre distinction essentielle : la conformité administrative n’atteste ni la potabilité de la ressource ni l’existence d’une garantie contractuelle. Claire conserve donc séparément ses documents de déclaration, les résultats d’analyses disponibles et la confirmation écrite de son assureur.
Une omission n’entraîne pas systématiquement les mêmes conséquences : une fausse déclaration intentionnelle et une erreur non intentionnelle relèvent de régimes différents. Décrire correctement le captage permet surtout de savoir quels biens sont effectivement assurés, avant d’examiner les événements susceptibles de les endommager.
Dégâts des eaux : que couvre l’assurance d’une maison alimentée par un puits ?
La garantie dégâts des eaux intervient généralement pour certaines conséquences matérielles d’un écoulement accidentel. Elle ne constitue pas une protection universelle contre tout problème lié à l’eau : son application dépend de l’origine de l’événement, des biens touchés et des causes énumérées dans les conditions contractuelles.
Chez Claire et Mehdi, un raccord du circuit alimentant les toilettes se rompt et détériore le parquet du couloir. Le fait que le liquide provienne du sous-sol plutôt que du réseau public ne suffit pas à déterminer l’indemnisation : il faut vérifier si la conduite et l’événement entrent dans le périmètre assuré.
Fuite de canalisations : séparer les dommages de leur cause
Trois dépenses doivent être distinguées : remettre en état les biens mouillés, localiser l’écoulement et réparer l’élément défectueux. Un même dossier peut donner lieu à une prise en charge du parquet, à un remboursement plafonné de la localisation et à aucune indemnisation du raccord remplacé.
Cette distinction explique une grande partie des incompréhensions. L’assurance des conséquences ne vaut pas assurance de la réparation d’origine, même lorsque l’intervention d’un plombier est indispensable pour arrêter le problème.
| Situation | Garantie à examiner | Point décisif |
|---|---|---|
| Conduite intérieure rompue, murs détériorés | Dégâts des eaux | Cause garantie, franchise et vétusté |
| Fuite sur un branchement enterré dans le jardin | Extension réseaux extérieurs | Localisation, terrassement et réparation inclus ou non |
| Pompe endommagée par une surtension | Dommages électriques | Matériel extérieur expressément couvert |
| Débordement touchant une propriété voisine | Responsabilité civile adaptée | Responsabilité établie et exclusions |
| Inondation après un événement naturel | Garantie inondation ou catastrophes naturelles | Conditions contractuelles et reconnaissance éventuelle |
Les documents de contrats communiqués pour MAAF Tempo habitation, AXA Ma maison et Banque Populaire illustrent cette diversité : les conduites, infiltrations et frais de recherche ne sont pas définis uniformément. Ces exemples ne permettent pas de déduire la protection d’un puits sans examiner les conditions particulières et les avenants du contrat concerné.
Recherche de fuite : vérifier les frais cachés
Localiser une rupture sous une terrasse peut nécessiter une détection spécialisée, puis une ouverture du revêtement. Certaines formules imposent l’existence préalable de dommages garantis à l’intérieur du bâtiment ; une perte isolée dans le jardin peut alors rester hors garantie, malgré un débit anormal évident.
Il faut également distinguer la détection non destructive, les travaux d’accès et la remise en état après ouverture. Un plafond généreux sur la première prestation ne signifie pas que le dallage ou les plantations seront reconstitués aux frais de la compagnie.
Claire demande ainsi un exemple chiffré appliqué à sa propre configuration : que resterait-il à payer si une conduite passait sous son allée ? Cette démarche rend les exclusions beaucoup plus concrètes qu’une simple lecture du nom commercial de la formule.
Enfin, l’eau puisée gratuitement n’occasionne pas la même facture de surconsommation qu’un branchement public. Une extension portant sur cette facture ne couvre pas nécessairement l’électricité consommée par une pompe fonctionnant continuellement : chaque poste de dépense doit être identifié séparément.
Pompe, gel et canalisations enterrées : quelles garanties habitation choisir ?
Le point faible d’une installation de captage se situe souvent à l’extérieur du logement. Or les garanties habitation sont fréquemment organisées autour du bâtiment assuré et de son contenu ; un moteur dans un regard, une conduite traversant le terrain ou une tête de forage peuvent relever de dispositions particulières.
Pour Claire et Mehdi, la valeur de l’ensemble dépasse largement celle du seul appareil acheté en magasin. Le remplacement comprend aussi la dépose, le déplacement du professionnel, certains accessoires et parfois des moyens de levage : comparer uniquement le prix catalogue de la pompe sous-estimerait leur exposition financière.
Équipement de pompage : panne mécanique ou dommage accidentel ?
Un équipement de pompage peut cesser de fonctionner pour des raisons très différentes. L’usure d’un roulement, une surtension, une marche à sec et la chute accidentelle d’un objet ne mobilisent pas nécessairement la même protection ; certaines de ces causes peuvent rester totalement exclues.
Une extension « dommages électriques » n’équivaut donc pas à une garantie de bon fonctionnement. Elle doit être examinée au regard des événements couverts, de l’âge admissible du matériel, de son implantation et du mode de calcul de l’indemnité.
De même, une garantie constructeur ou un contrat d’entretien n’a pas le même objet qu’une police multirisque. Le premier peut prendre en charge un défaut du produit, tandis que la seconde répond à un événement défini, sous réserve de ses exclusions.
Avant de choisir une option, le couple fait préciser plusieurs points : le ballon est-il inclus, les organes électroniques sont-ils assimilés à la pompe, et les frais pour extraire un appareil immergé sont-ils remboursables ? Ces questions évitent qu’une protection apparemment complète ne concerne en réalité qu’une petite partie de l’ensemble.
Gel des conduites : une couverture conditionnée aux précautions
Les conséquences du froid peuvent relever d’une garantie dédiée, des dommages liés à l’eau ou d’une protection climatique. Toutefois, les équipements extérieurs ne bénéficient pas nécessairement des mêmes dispositions que les appareils situés dans les pièces d’habitation.
Les clauses imposent parfois l’isolation des parties exposées, la vidange ou l’arrêt de la distribution pendant certaines absences. Le non-respect d’une mesure contractuelle peut entraîner une réduction ou un refus d’indemnisation selon la rédaction applicable ; il faut donc connaître précisément ces obligations avant l’hiver.
Mehdi photographie la protection thermique des conduites accessibles et conserve la facture de l’intervention réalisée dans le local technique. Ces pièces ne garantissent pas à elles seules le remboursement, mais elles facilitent la démonstration des précautions prises.
Comparer la couverture d’assurance au-delà du tarif
Une couverture d’assurance utile se juge aussi à ses plafonds, franchises et modalités de vétusté. Une indemnité annoncée « à neuf » peut comporter des conditions d’âge, de remplacement effectif ou de versement différé : elle ne supprime pas automatiquement toute somme restant à payer.
Il est pertinent de demander deux simulations, l’une pour une panne électrique isolée, l’autre pour une rupture enterrée accompagnée de dommages au logement. Elles révèlent rapidement les différences entre une formule économique et une extension réellement adaptée.
Enfin, l’assistance organise parfois le déplacement d’un intervenant sans financer intégralement les travaux. Faire venir un professionnel et payer sa réparation sont deux engagements distincts : cette nuance devient essentielle lorsqu’une panne prive temporairement la maison de son alimentation habituelle.
Puits privé et responsabilité civile : protéger les tiers et prévenir les accidents
Un captage peut causer un dommage sans détériorer le logement de son propriétaire. Une chute dans une ouverture mal protégée, un écoulement vers le terrain voisin ou une contamination imputable à un branchement défectueux soulèvent alors la question de la responsabilité civile, et non celle du seul remboursement des biens personnels.
La garantie pertinente dépend de la qualité de la personne mise en cause et des circonstances : propriétaire de l’immeuble, occupant, utilisateur ou professionnel intervenant sur place. Il faut vérifier que l’ouvrage entre dans le périmètre assuré et que l’usage concerné ne relève pas d’une exclusion.
Sécuriser l’accès au puits pour limiter le risque corporel
Une margelle ancienne peut sembler robuste tout en présentant des joints dégradés ou un couvercle insuffisamment résistant. Lorsqu’un enfant ou un visiteur peut atteindre l’ouverture, le risque dépasse largement celui d’une simple dégradation matérielle ; la priorité est d’empêcher l’accès dangereux.
Claire fait contrôler la stabilité de la protection et choisit une fermeture adaptée à la configuration des lieux. Elle évite également d’entreposer des objets lourds sur un couvercle dont la résistance n’est pas connue : une précaution intuitive ne remplace pas une vérification technique.
La compagnie doit pouvoir préciser si la responsabilité liée à cet ouvrage extérieur est incluse. En cas d’accident, les circonstances, la garde de la chose, l’entretien et d’éventuelles fautes seront examinés ; posséder une garantie ne signifie pas que tout événement engage automatiquement la responsabilité du propriétaire.
Eau non potable : éviter les interconnexions avec le réseau public
L’alimentation privée et le réseau de distribution d’eau potable doivent rester séparés conformément aux règles applicables. Une vanne manuelle ne constitue pas, à elle seule, une justification suffisante de sécurité : la configuration doit être validée par un professionnel compétent.
Un retour d’eau peut entraîner un risque sanitaire et engager des frais importants. La présence d’une protection contractuelle ne dispense jamais de respecter les prescriptions techniques, ni d’identifier clairement les points où une eau non potable est distribuée.
Pour le couple, cela signifie conserver un schéma lisible et informer les artisans avant toute modification. Lorsqu’un plombier remplace un appareil sanitaire, il doit savoir quel réseau l’alimente afin de ne pas créer involontairement une liaison dangereuse.
Pollution et usages partagés : demander une confirmation spécifique
Les atteintes à l’environnement peuvent faire l’objet d’exclusions ou de garanties limitées aux événements accidentels. Une pollution progressive, des frais de dépollution du sol ou une dégradation de la ressource ne sont pas nécessairement pris en charge par la responsabilité courante du foyer.
La situation change également lorsque l’eau alimente une location, plusieurs logements, une activité agricole ou un usage professionnel. Une convention entre voisins ne suffit pas à étendre les garanties : chaque partie doit clarifier ses obligations et faire valider l’usage réel auprès de son assureur.
Il faut enfin distinguer le dommage causé à autrui de la qualité de sa propre ressource. Une analyse défavorable n’ouvre pas automatiquement droit au financement d’un traitement ou d’un nouveau forage ; la prévention sanitaire et l’assurance répondent à des besoins différents.
Sinistre sur une maison avec puits : déclaration, preuves et indemnisation
Lorsqu’un incident survient, les premières actions visent à protéger les personnes et à empêcher l’aggravation des dommages. Il ne faut jamais descendre dans un ouvrage pour inspecter une pompe ou récupérer un objet : les risques de chute, de noyade et d’atmosphère dangereuse imposent l’intervention de spécialistes équipés.
Dans notre exemple, Mehdi remarque que le surpresseur redémarre sans arrêt et qu’une cloison devient humide. Il interrompt l’alimentation concernée et contacte un professionnel plutôt que de laisser fonctionner l’installation jusqu’à la visite d’un expert : les mesures conservatoires ne doivent pas attendre.
Déclarer les dégâts des eaux dans le délai prévu
Pour un sinistre ordinaire de cette nature, le contrat prévoit un délai de déclaration qui ne peut être inférieur à cinq jours ouvrés à compter du moment où l’assuré en a connaissance. Il est préférable de prévenir immédiatement sa compagnie, même si l’origine exacte n’est pas encore identifiée.
Une transmission tardive ne permet pas automatiquement de refuser toute indemnisation : la déchéance doit notamment être prévue au contrat et l’assureur doit établir le préjudice causé par le retard. Cette règle ne constitue cependant aucune raison d’attendre, car la conservation des preuves devient plus difficile avec le temps.
- Sécuriser les lieux : arrêter le circuit concerné et ne couper l’électricité que si la manœuvre peut être réalisée sans danger.
- Documenter les dommages : photographier les zones touchées, les raccords accessibles et les références du matériel.
- Prévenir la compagnie : décrire les faits observés, l’usage du captage et les premières mesures prises.
- Faire cesser l’écoulement : solliciter une intervention urgente et conserver la pièce défectueuse lorsque cela reste possible.
- Différer la remise en état définitive : demander les instructions nécessaires avant de remplacer les revêtements ou de refermer une excavation.
Si un voisin est touché, un constat amiable peut faciliter la description des circonstances. Il ne détermine pas à lui seul la responsabilité juridique ni la répartition finale des paiements entre compagnies.
Constituer un dossier adapté aux équipements extérieurs
Pour une conduite enterrée, le rapport d’intervention doit préciser l’emplacement et la cause constatée : rupture, raccord déboîté, corrosion ou autre défaut. Cette description technique permet de rapprocher les faits des clauses applicables, sans transformer une simple hypothèse en certitude.
Les devis gagnent à séparer la recherche, le terrassement, la réparation et la réfection des surfaces. Claire joint également ses factures d’installation, les justificatifs d’entretien et une liste des biens détériorés avec leur date d’achat connue.
Une exclusion pour défaut d’entretien doit être appréciée selon les termes du contrat et les faits établis. L’âge d’un joint ou d’un appareil ne suffit pas, à lui seul, à expliquer juridiquement toutes les décisions de refus.
Inondation, franchise et désaccord : identifier le bon régime
Une remontée de nappe ou une inondation n’est pas nécessairement traitée comme une fuite domestique. La garantie catastrophes naturelles suppose notamment une reconnaissance officielle et le respect de ses conditions ; dans ce cadre, la déclaration doit intervenir au plus tard trente jours après la publication de l’arrêté.
L’indemnité dépend ensuite des dommages retenus, des plafonds, de la franchise et de la vétusté applicable. En cas de désaccord, demandez une décision motivée et les clauses invoquées, puis utilisez le service réclamations avant de saisir, si les conditions sont réunies, le médiateur compétent.
Un dossier qui distingue l’origine, les conséquences et chaque dépense facilite autant l’expertise que la contestation d’un refus.
Un puits privé est-il automatiquement couvert par l’assurance habitation ?
Non. Le bâtiment peut être assuré sans que le captage, la pompe ou les conduites extérieures le soient. Demandez une confirmation écrite précisant les biens couverts, les événements garantis, les plafonds et les exclusions.
L’assurance rembourse-t-elle le remplacement d’une pompe usée ?
L’usure et l’entretien courant ne sont généralement pas pris en charge. Un dommage électrique ou un événement accidentel peut relever d’une garantie particulière si le matériel et son emplacement entrent dans son champ.
Une fuite enterrée sans dommage dans la maison est-elle indemnisée ?
Cela dépend des extensions souscrites. Certains contrats conditionnent la recherche de fuite à des dommages garantis dans le bâtiment. Vérifiez séparément la détection, l’ouverture du terrain, la réparation du tuyau et la remise en état.
L’assèchement du puits est-il couvert par la garantie sécheresse ?
La baisse du niveau d’eau n’est pas automatiquement indemnisée. La reconnaissance d’une catastrophe naturelle liée à la sécheresse ne crée pas une garantie générale de disponibilité de la ressource ; les conditions légales et contractuelles restent déterminantes.
Faut-il attendre l’expert avant d’arrêter une fuite ?
Non. Il faut sécuriser les lieux et prendre les mesures nécessaires pour éviter l’aggravation du sinistre. Photographiez les dommages, conservez les justificatifs et demandez l’accord de l’assureur avant les travaux définitifs qui peuvent attendre.